
個人事業主や法人としてビジネスをする場合、当然ながらできるだけ無駄な経費支払いをなくさなければいけません。そうしたとき、無駄な経費の代表として「法人口座開設によって生じる月額基本料」があります。
リアル店舗をもつ銀行を利用する場合、維持費が必要になります。つまり、ビジネス口座を保有しているだけで月額手数料を取られます。
一方でネット銀行を含めて、月額手数料がゼロのケースもあります。そのためコスト削減を考えるのであれば、法人口座開設に伴う費用や維持費まで考慮しなければいけません。
特に、これまでメガバンクや地方銀行をメインバンクとして利用していた場合、無駄な銀行関係の手数料をそれまでの3分の1以下に抑えることが可能です。このような経費削減がどのようにすれば可能になるのかについて、法人口座開設後の費用や維持手数料を含めて解説していきます。
法人口座開設自体は無料だが書類を集める必要がある
銀行にはさまざまな種類があり、メガバンクや地方銀行、信用金庫、ネット銀行を含めて、どの金融機関でも法人口座開設は無料です。つまり、特にお金の支払いなしに個人事業主や法人はビジネス口座を作ることができます。
法人口座を作るのは審査が非常に厳しく、審査落ちになることはよくあります。ただ審査にさえ受かれば、口座開設費用は無料というわけです。
ただ、口座開設のためには必要書類を集めなければいけません。例えば法人であれば、以下のような登記簿謄本を取得するのが基本です。
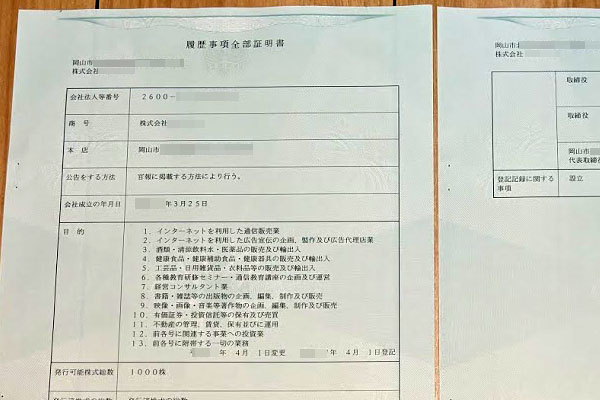
こうした書類を手にするためには役所で数百円のお金を支払わなければいけません。これが実質的な「法人口座開設に必要な費用」と考えましょう。
維持費はネットバンキングの月額手数料
ただ法人口座で重要なのは、初回の開設時の出費というよりも、その後の支払いといえます。個人事業主や法人がビジネス口座を利用する場合、継続してお金がかかるようになるからです。要は、口座維持費を支払わなければいけません。
このとき法人口座の維持費とは、インターネットバンキングの月額手数料と考えましょう。いまの時代、銀行の窓口に出向いて送金手続きをする人などいません。そのため、すべての個人事業主・法人についてネットバンキングの契約が必要です。
ただメガバンクや地方銀行では月額基本料金として、以下のようなネットバンキングの月額手数料を取られます。
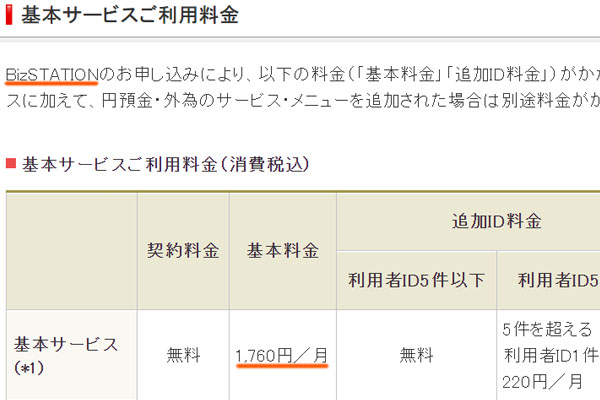
参考までに、メガバンクと一部の地方銀行のネットバンキング利用料金ついて、以下に記しています。
| ネットバンキングの利用料金 | |
| 三菱UFJ銀行 | 月1,760円 |
| 三井住友銀行 | 月2,200円 |
| みずほ銀行 | 月3,240円 |
| 横浜銀行 | 月2,200円 |
| 関西みらい銀行 | 月2,000円 |
月額料金だけでも、これだけの費用になります。仮に月2,000円の月額手数料であれば、法人口座の維持費だけでも年間24,000円になります。利益率10%の商売であれば、24万円分の売上に相当するのがこうした維持手数料といえます。
ネット銀行なら月額基本料はなく無料
ただ、こうした月額基本料を無料にすることができます。メガバンクや地方銀行を利用する場合だと無理ですが、ネット銀行であれば口座維持手数料がゼロなだけでなく、ネットバンキングの月額手数料もゼロです。
以下のように、あらゆるネット銀行でネットバンキングの利用料金がかかりません。
| ネットバンキングの利用料金 | |
| GMOあおぞらネット銀行 | 無料 |
| 住信SBIネット銀行 | 無料 |
| 楽天銀行 | 無料 |
| PayPay銀行 | 無料 |
そのため、リアル店舗を有する銀行ではなくネット銀行をメインにすれば、月額基本料がゼロになります。銀行融資を利用する場合は無理ですが、融資を利用せずネット銀行のみの利用でも問題ない場合、個人事業主や法人は維持費を完全無料にできます。
ネット銀行以外は24時間対応でなく、月額基本料も必要
ちなみにメガバンクや地方銀行のネットバンキングについては、月額基本料を取るにも関わらず、そのサービス内容は非常に悪いです。
ネット銀行であれば前述の通り、月の維持費は無料です。またネット銀行である特性もあり、24時間いつでもログインを行い、振込の指示をしたり入金のチェックをしたりできます。経営者の場合、夜であってもそうした必要な作業をすることは多く、24時間365日ログインできるネットバンキングは優れています。
ただネット銀行以外の場合、24時間利用はできません。日曜は利用不可だったり、23:00以降はログインできなかったり、非常に使い勝手が悪くなっています。例えば私の会社は本社が岡山なので、中国銀行(岡山でトップの地方銀行)で法人口座をもっていますが、夜は以下のようにネットバンキングを使えなくなります。
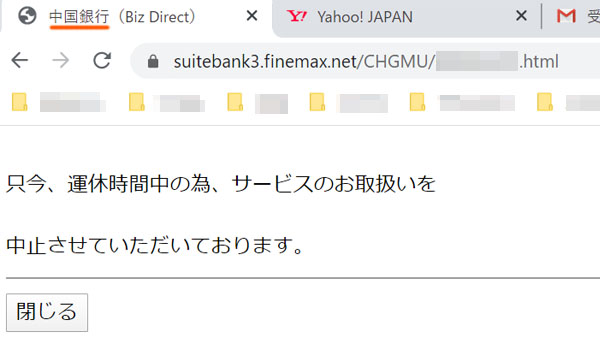
メガバンクや地方銀行のネットバンキングというのは、利用料を取るにも関わらず24時間対応ではなく、非常に使い勝手が悪いといえます。
振込手数料まで考慮して法人口座開設する
また毎月の維持費だけでなく、法人口座では振込手数料についても考慮しなければいけません。当然、ネット銀行に比べるとメガバンクや地方銀行は異常なほど手数料が高くなっています。
ネットバンキングにて振込処理をする場合、銀行側としては何も作業をしていません。それにも関わらず、リアル店舗を有する銀行の利用では高額な送金手数料を取られます。ネット銀行と一般的な銀行の振込手数料を比較すると、以下のようになります。
| 自行宛
(3万円未満) |
自行宛
(3万円以上) |
他行宛
(3万円未満) |
他行宛
(3万円以上) |
|
| GMOあおぞらネット銀行 | 無料 | 無料 | 145円 | 145円 |
| 住信SBIネット銀行 | 無料 | 無料 | 145円 | 145円 |
| 楽天銀行 | 52円 | 52円 | 150円 | 229円 |
| PayPay銀行 | 55円 | 55円 | 160円 | 160円 |
| 三菱UFJ銀行 | 110円 | 330円 | 484円 | 660円 |
| 三井住友銀行 | 110円 | 220円 | 550円 | 770円 |
| みずほ銀行 | 220円 | 440円 | 490円 | 660円 |
| 横浜銀行 | 110円 | 330円 | 385円 | 550円 |
| 関西みらい銀行 | 330円 | 330円 | 605円 | 605円 |
この中でネット銀行は以下になります。
- GMOあおぞらネット銀行
- 住信SBIネット銀行
- 楽天銀行
- PayPay銀行
そうした視点で手数料を比較すると、ネット銀行の2~3倍ほどの振込手数料になっていることが分かります。つまり利用するメインバンクをネット銀行にすれば、それだけで年間にして何十万円(件数が多い場合は何百万円)にもなる無駄な振込手数料を一瞬にして半分以下に抑えることができます。
これは、銀行融資を受けている個人事業主や法人も同様です。お金の入金先としてネット銀行も活用し、得意先への振込作業をネット銀行経由メインにすれば、それだけで大幅なコスト削減になります。
敢えてネット銀行で月額手数料を支払い、コスト削減をする
このように毎月の維持費や利用手数料を考えることは経費削減で非常に重要です。ただ銀行独自の仕組みを利用することによって、「ネット銀行を利用しつつも月額手数料を支払う」という戦略を敢えて取ってもいいです。
前述の通り、ネット銀行は月額基本料がネットバンキングを含めて無料です。ただネット銀行の中には、オプションとして月額基本料金を支払うことで、より手厚いサービスを受けられるようになることがあります。
例えばGMOあおぞらネット銀行では、「振込料金とくとく会員」というサービスがあります。

個人事業主や法人を含め、GMOあおぞらネット銀行の利用料金は無料です。また振込手数料は最安値の部類なので、そのまま利用し続けるのは何も問題ありません。
一方で法人であれば月500円の基本料金を支払い、振込料金とくとく会員になると、他行宛ての振込手数料が以下のようになります。
| 他行宛(3万円未満) | 他行宛(3万円以上) | |
| 通常 | 一律145円 | |
| 振込料金とくとく会員 | 一律135円 | |
自行宛ての振込手数料については、GMOあおぞらネット銀行は無料です。そのため自行宛ては何も変わりませんが、他行宛ての手数料がこのように変わります。
振り込みが月50件以上ある法人であれば、このプランにしたほうが振込手数料を抑えられるようになります。
参考までに、月200件ほど振り込みがある場合、月額手数料を支払って振込料金とくとく会員になったほうが、年18,000円以上の手数料削減となります。元々が最安レベルの料金設定なのに、さらなるコスト削減ができるのです。
通常であれば、維持費はないほうがいいです。ただネット銀行によってはこうした独自の仕組みを利用できるようになっており、場合によってはむしろ月額基本料を支払ったほうが得になるケースもあります。これについては、月の振込件数から「サービスを利用するかどうか」を判断するようにしましょう。
インターネットバンキングの維持費・月額基本料を考慮する
法人口座開設それ自体は無料であり、公的書類を集めるときに役所などで少し費用が発生するくらいです。そのため誤差の範囲内ですが、法人口座開設で重要なのは「実際に口座を作った後の手数料」といえます。
メガバンクや地方銀行の場合、インターネットバンキングの利用料金を取ります。24時間365日の利用はできず、振込手数料は異常に高額であり、非常に使い勝手が悪いにも関わらず月額基本料を取られます。これが法人口座での維持費です。
一方でネット銀行であれば、こうした月額手数料はなくすべて無料です。ネット銀行は融資にほぼ対応していないというデメリットがあるので、その兼ね合いにはなりますが、支払いをネット銀行メインにすれば大幅なコスト削減が可能です。
また月の振込件数が多い個人事業主や法人の場合、「ネット銀行利用のとき、敢えて月額料金を支払う」という戦略も可能です。これによって、さらなる経費削減が可能になるケースもあります。経営者はこうした維持費や手数料の違いがあることを理解し、利用する法人口座を選ぶようにしましょう。
すべての個人事業主・法人で必須になるのがネット銀行での法人口座開設です。メガバンクや地方銀行からネット銀行に変えるだけで、月40件ほどの振り込みであっても年間24万円以上の無駄な経費を削減できます。
またネット銀行だと24時間365日ログインできるのは当然として「1口座で20のサブ口座を保有できる」「外貨預金が可能」「自動での定期払いを設定できる」など非常に高機能です。
もちろん融資については微妙なため、融資が必要な場合は地方銀行などとも付き合う必要があります。それでも、振込をネット銀行へ変えるだけで大幅なお金の節約につながります。
ただ、ネット銀行とはいっても多くの数があります。また、ネット銀行によって特徴がそれぞれ異なります。そこで、ネット銀行の中でも優れた銀行についてランキング形式にて以下で記しているため、この中からあなたのビジネス活動に最適なネット銀行を選択するようにしましょう。